Los fabricantes de acero de América Latina advierten por el avance chino con subsidios y “políticas depredatorias”

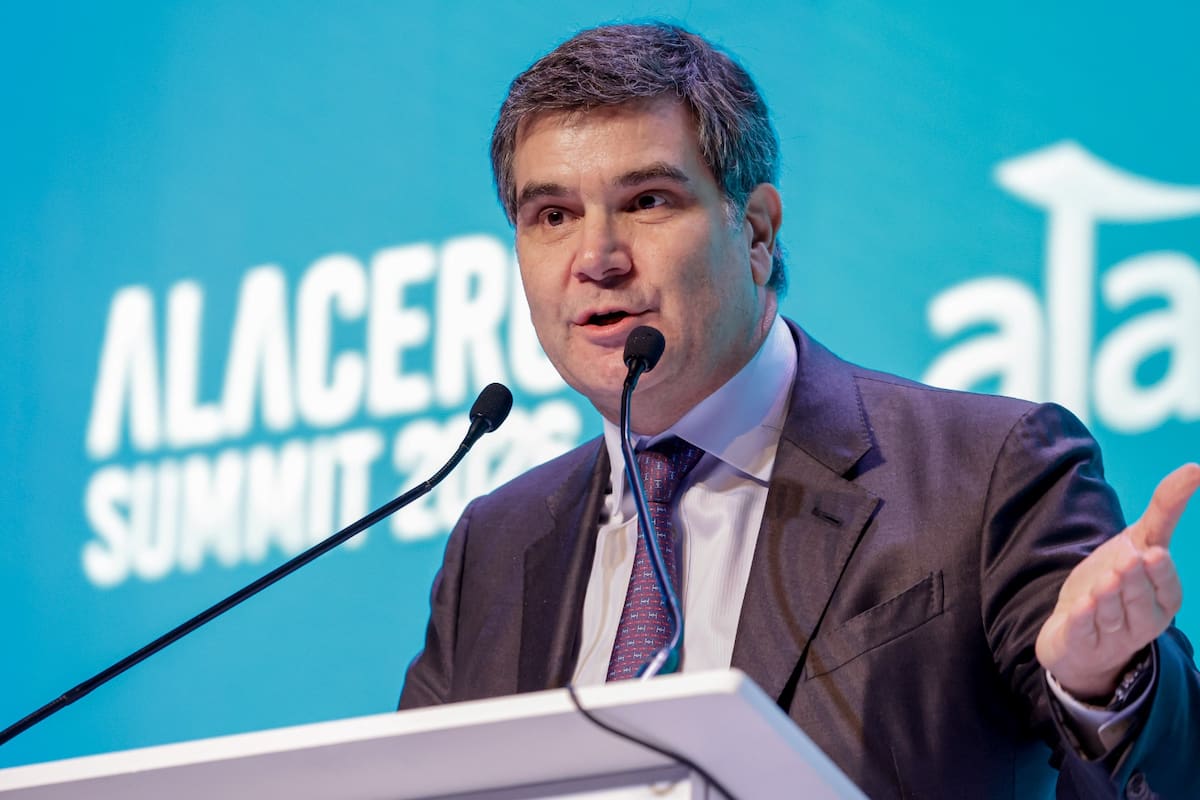
CIUDAD DE MÉXICO.- Hace años que el avance de China ocupa el primer lugar en la agenda de desafíos que describen los productores de acero en la región. Y ese fue uno de los puntos centrales de la discusión en la primera jornada del Alacero Summit, la cumbre anual de la industria siderúrgica latinoamericana que se desarrolla en esta ciudad. Entre otros temas, advierten por la sobreproducción del gigante asiático -que supera a su demanda interna y cuyos excedentes vuelca en otros mercados- y por los subsidios que se asignan al sector desde el Estado.
Según los números de Alacero, el monto superó los US$980.000 millones el último año, tanto para inversiones dentro de China como en naciones satélites, como Vietnam. Y con países como Estados Unidos, que aplican aranceles, ese excedente se vuelca a otros mercados, como África o América Latina, en un escenario que, advierten, impacta sobre el empleo y el desarrollo regional. Por eso, hablan de “competencia desleal” y de “políticas depredatorias”, según la definición de Máximo Vedoya, CEO de Ternium y presidente de Alacero, la entidad que reúne a las cámaras siderúrgicas regionales.
“Hoy mismo conocimos que China superó el trillón de dólares de superávit comercial en apenas 10 meses del año. Este dato muestra la escala de capacidad exportadora y la presión que ejerce sobre todo el mercado internacional”, dijo el ejecutivo durante su conferencia. “La sobrecapacidad de China forma parte de una política de Estado que busca dominar la manufactura mundial. En poco más de 20 años, China pasó de producir el 3% al 35% de la manufactura global”, agregó.
Datos recientes de la OCDE describen que las exportaciones chinas hacia las seis principales economías de América Latina crecieron 153% en cinco años (más que se duplicaron), y llegaron a 131 millones de toneladas en 2025. A su vez, plantean que ese ingreso se da tanto con importaciones directas desde China como con triangulaciones vía “países satélites” del sudeste asiático. “Tenemos que actuar y protegernos en ese escenario, porque el escenario de sobreoferta va a ser persistente”, dijo Anthony de Carvalho, jefe de la Unidad de Acero de la OCDE, durante su presentación en el encuentro.
La mira de los ejecutivos de Alacero apunta a los diferentes mecanismos mediante los cuales el Estado chino subsidia a las empresas, tanto para la producción en su país como en otros países de la región, que pueden así producir en condiciones no competitivas. “China está poniendo un monto de dinero jamás visto en la historia. Eso es lo que después genera sobrecapacidad en la industria del acero y otras. Es un número que es 1,5 veces el PBI de Argentina; son 980.000 millones de dólares al año solo de subsidios a la industria. Entonces estás compitiendo contra un monstruo gigante”, manifestó Ezequiel Tavernelli, director ejecutivo de Alacero.
En ese contexto, Vedoya destacó que “buena parte de la geopolítica se concentra en recuperar, fortalecer y defender las capacidades industriales de los países”, y se refirió al tratado de libre comercio entre México, Estados Unidos y Canadá, que incluyó un tratamiento arancelario preferencial al acero de la región (siempre que haya sido fundido y vaciado dentro de estos tres países).
“El trabajo conjunto entre el sector público y el sector privado es fundamental. Es importante que todos los gobiernos de la región con sus industrias sigan este ejemplo”, agregó Vedoya, y afirmó que la industria en conjunto genera 1,4 millones de empleos directos e indirectos en la región. “La industria del acero latinoamericana puede competir con cualquier otra del mundo en condiciones de competencia leal. Lo que no se puede es competir contra un Estado”, concluyó, en alusión a las políticas chinas.
Y los números muestran un giro en el flujo de exportaciones del gigante asiático, desde los países desarrollados hacia otros emergentes. Según un estudio de la consultora Quipu para Alacero, los países de mayores ingresos pasaron de explicar el 51,2% al 21,6% de las exportaciones de acero chino, entre 2009 y 2024 (último dato disponible). Estados Unidos cayó del 20,1% al 2,4%, mientras que la Unión Europea bajó del 13,1% al 6,1%. A la inversa, fueron los países en desarrollo los que comenzaron a sumar participación.
Para explicar este movimiento, el informe describe las políticas de protección aplicadas por diferentes países e identifica una migración desde medidas “en frontera” (aranceles, cupos y otros instrumentos de defensa comercial) hacia medidas “detrás de frontera” (apoyo financiero a productores, compras públicas, requisitos de contenido local o controles de inversión), que “operan dentro del mercado doméstico y buscan mejorar las condiciones competitivas de la producción local”.
Según Shunko Rojas, autor del estudio, la reacción de los países de la región “depende de sus capacidades y herramientas”, y destacó el caso de Brasil, que mediante el Banco de Desarrollo (Bndes) puede instrumentar políticas de financiación productiva. “Pero es bueno ser conscientes de que es una dinámica global. Y es importante para tomar nota del margen de maniobra”, concluyó.

Los comentarios están cerrados.