
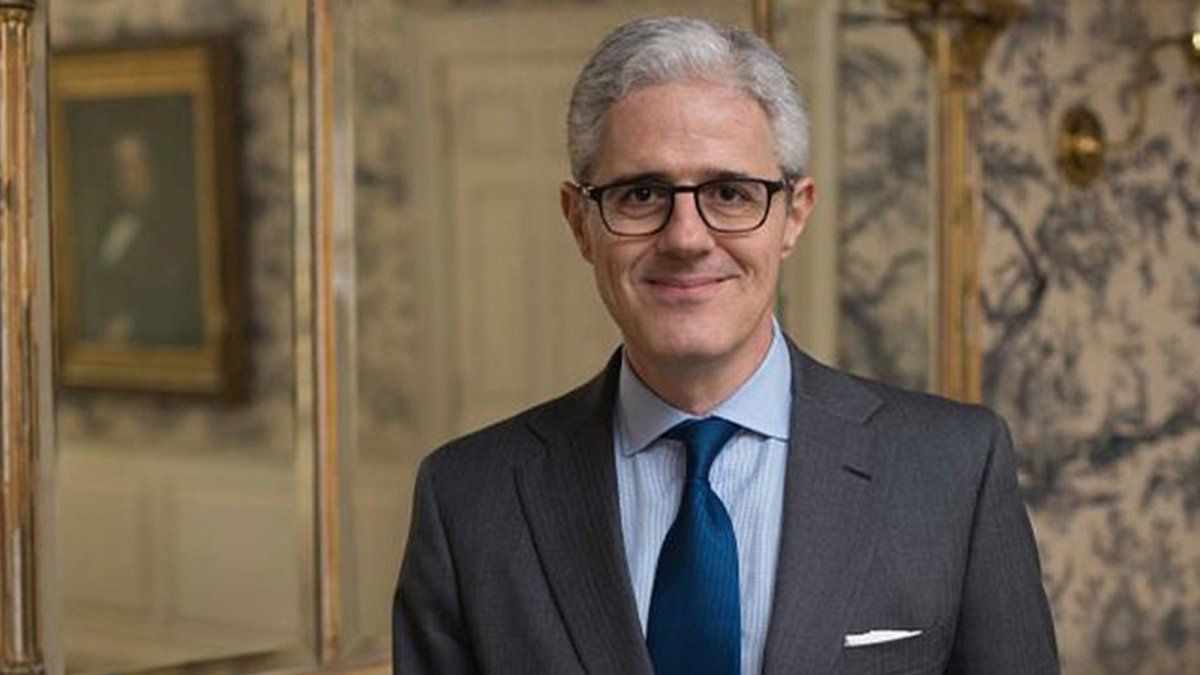
Actual estratega global en Vector Alpha y ex Goldman Sachs, Ades encabezó la exposición denominada “El mundo que ya llegó. Geopolítica, deuda y mercados: el cambio de régimen ya se puede medir”. Allí sostuvo que “los mayores movimientos del mercado ocurren cuando cambia el régimen económico, no cuando cambia el ciclo”.
Al referirse a la situación argentina, puso el foco en la evolución del riesgo país, las reservas, la inflación y el acceso al financiamiento. “La suba del riesgo país a 633 puntos parece bastante dramática, y en un punto lo es, pero también está bien comprobar lo que ha caído en los últimos dos años y medio. Las reservas aumentaron, la inflación, que estaba en el 211% anual en 2023 ha caído significativamente y el Tesoro tiene acceso parcial al mercado doméstico”.
La diferencia entre el escenario actual y la crisis de 2018
Ades explicó que el contexto internacional presenta factores positivos y negativos para la Argentina: “La energía cara tiene, por balanza de pagos, un efecto positivo. Por otro lado, las tasas más altas con un riesgo país de 633 y un bono del Tesoro en 525 nos da un costo de financiamiento del 11,6%, que es problemático. Nos juega a favor nuestra amistad con Estados Unidos, que nos presta plata y nos da acceso privilegiado a su mercado”.

También se refirió a los proyectos anunciados para el país y al tiempo que demandará su concreción: “Vemos anuncios de inversiones, con un potencial enorme, tanto en la balanza de pagos como en el nivel de actividad. El problema es que hay un desfase, donde el año que viene son las elecciones y muchas de las inversiones anunciadas se materializarán en cuatro o cinco años. En el 2027 tenemos una pared de vencimientos y mucha incertidumbre política”.
Sobre el peso argentino, el economista sostuvo que “según los índices del Banco Central está más apreciado que en 2017, en los prolegómenos de la crisis del 2018 y bastante más apreciado que el promedio histórico del índice del tipo de cambio. Ahora estamos en un período de tipo de cambio fuerte y apreciado”.
Sin embargo, rechazó una comparación directa entre el escenario actual y el que precedió a la crisis de 2018: “El 2017 terminamos el año con un tipo de cambio bien apreciado y en el 2018 con la Reserva Federal subiendo tasas, ese año tuvimos una crisis y al siguiente Mauricio Macri no fue reelegido. Pero yo creo que esto no es 2018. ¿Por qué? Porque los números son muy distintos».
«Entonces, terminamos con un déficit de cuenta corriente del 5,5 del PBI, déficit fiscal de 6 puntos del PBI y eso implicaba necesidades de financiamiento, pero como la Reserva Federal estaba subiendo tasas, se nos complicó. El inversor externo, que hasta el momento, había tenido entusiasmo con Argentina y otros emergentes, vio que el costo del dinero subía, que sus costos de inversión también eran más altos y no tendría los rendimientos esperados”, explayó.
En contraste, Ades consideró que actualmente existen menores desequilibrios: “Hoy la situación es distinta. El déficit fiscal, depende de cómo se lo mire, hay un pequeño superávit o un pequeño déficit; el externo tiene un pequeño déficit con potencial de convertirse en superávit. Los desbalances externos y fiscales son mucho menores, es menor entonces la necesidad de financiamiento externo, todo lo cual nos torna mucho menos vulnerables a lo que esté sucediendo con la tasa de interés en EEUU”.
Qué puede pasar con el tipo de cambio
El especialista reconoció que la apreciación cambiaria genera dificultades para algunos sectores, aunque destacó la situación de la balanza comercial en la actualidad.
“El tipo de cambio está apreciado y fuerte, que genera problemas en algunos sectores, pero el resultado de la balanza comercial es muy sólido, con exportaciones fuertes en sectores primarios. En ese contexto de preciar el tipo de cambio, lograr un tipo de cambio más alto no es fácil, mucho menos que cuando los sectores que generan divisas están creciendo al ritmo que lo están haciendo la energía, la minería o el agro”, explicó.
Al analizar qué alternativas podrían llevar a un tipo de cambio más depreciado, Ades planteó tres posibilidades: “Una es lograr más superávit fiscal, que requiere más ajuste fiscal en un año electoral y en el corto plazo a veces no funciona. La segunda, es aplicar una devaluación discrecional, pero sabemos cuál es el final, la devaluación pasa a precios muy rápido y se pierde rápido la ganancia de tipo real».
«Y la última incluye reformas que aumenten la productividad, eso aprecia el tipo real de equilibrio, no el tipo real de mercado y reduce la distancia entre el tipo real de equilibrio y el de mercado», destacó.

La advertencia por los vencimientos de 2027
Entre los principales desafíos, Ades puso el foco en el calendario de vencimientos que deberá afrontar el país durante 2027: “2027 será un año riesgoso, porque tiene una pared de vencimientos y porque refinanciar deuda con la volatilidad con la incertidumbre política, típico de la Argentina, es difícil. Veo al gobierno muy proactivo tratando de empujar esos vencimientos para atrás o asegurarse financiamiento oficial.”
Pese a esa advertencia, destacó que el escenario fiscal cambió respecto de años anteriores y remarcó el compromiso del presidente Javier Milei con el equilibrio de las cuentas públicas.
“Argentina tiene lo que no tenía hace 3 años: más credibilidad fiscal. Tenemos un presidente con un compromiso mesiánico con el equilibrio fiscal, es un caso notorio que no se ve en ningún otro país del mundo, y eso le da mucha credibilidad en el sentido de que si falla la recaudación, implementará más ajuste fiscal para equilibrar», manifestó.
Para Ades, el siguiente paso debería estar vinculado con una serie de modificaciones estructurales que todavía enfrentan obstáculos para concretarse. “Lo que queda hacia adelante para afianzar la credibilidad es un número de reformas muy importantes que enfrentan dificultades políticas, y por ahora no se han materializado, como la reforma impositiva, la previsional, la del régimen de coparticipación, que tendrían un impacto muy positivo”, alertó.
El nuevo escenario de la economía mundial
Finalmente, el economista amplió su análisis al escenario internacional y señaló tres elementos que adquirieron una relevancia central durante los últimos años: el dinero, la energía y la seguridad.
“Dinero, energía y seguridad son los tres temas determinantes, que comenzaron a pesar desde el 2022; el capital será más caro por un buen tiempo, sobre todo la tasa larga será alta si no hay consolidación fiscal. El rol del Estado en Estados Unidos, Europa, China, Corea y Japón incluyen una agenda industrial, mientras que la geopolítica pasó a ser una variable de primer orden», explicó.
De esta manera, Ades planteó que la Argentina enfrenta un escenario diferente al de 2018 por sus menores desequilibrios fiscales y externos, aunque identificó como desafíos la apreciación del tipo de cambio, el costo del financiamiento, los vencimientos previstos para 2027 y la concreción de reformas estructurales.

Los comentarios están cerrados.