“Lo que era una restricción pasa a ser una abundancia”: el cambio estructural del país con el dólar, según Martín Vauthier

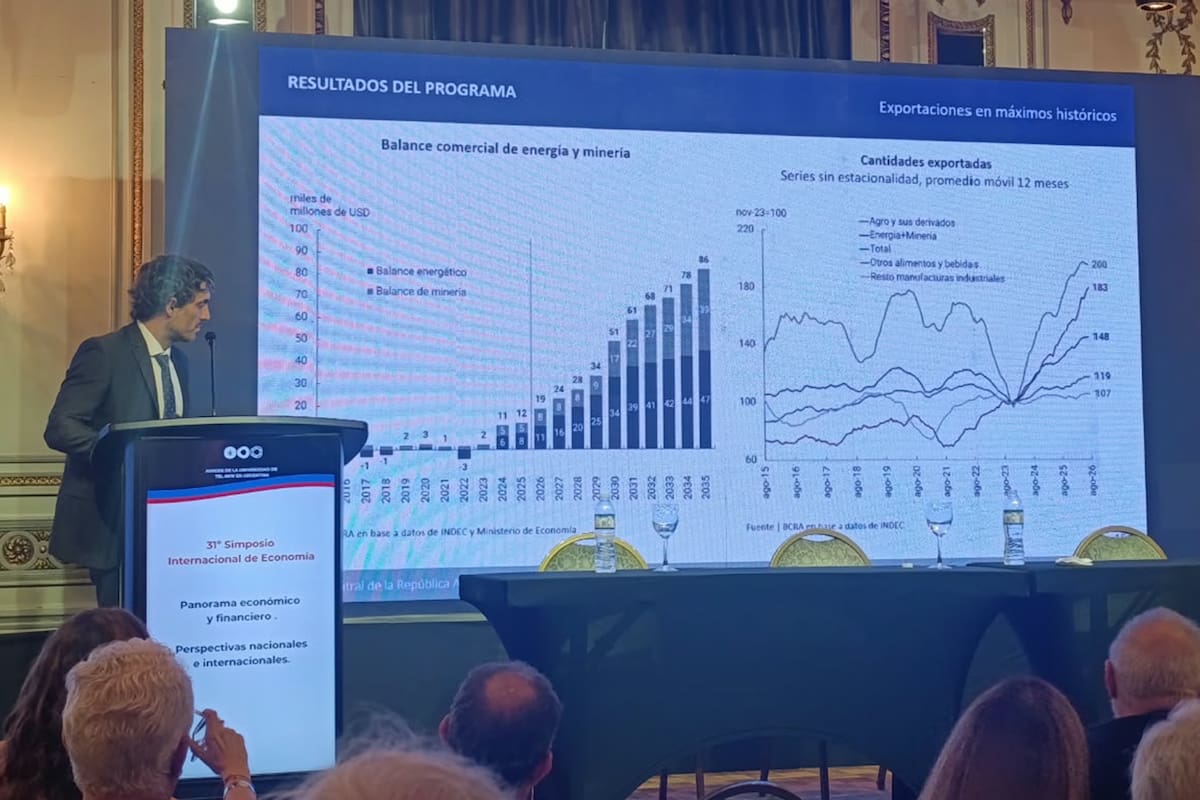
El director del Banco Central (BCRA), Martín Vauthier, dijo que la economía argentina atraviesa un “cambio estructural”, generado por el ingreso de dólares de exportaciones de la energía y minería. Esa es la dinámica, que según sus proyecciones generará un superávit de estos sectores de US$19.000 millones este año y US$24.000 en 2027, sobre la que se apoya para afirmar que el país puede crecer y evitar turbulencias cambiarias.
“Hoy hay dólares para importar, para girar dividendos y pagar deuda y para que también las personas humanas puedan comprar todo lo que quieran y eso tiene que ver con el cambio de modelo”, dijo el economista, en una presentación en el 31° Simposio Internacional de Economía organizado por AUTA (Amigos de la Universidad de Tel Aviv).
Según las proyecciones que manejan en el equipo económico, el crecimiento de las exportaciones de estos dos sectores (principalmente explicados por Vaca Muerta, el cobre y el litio) generará un excedente de US$51.000 millones en 2030 y de US$86.000 millones a 2035. “Esto solamente considerando los proyectos en marcha hasta ahora y con precios conservadores”, detalló Vauthier.
“Este es un cambio estructural enorme para la economía argentina. Durante mucho tiempo, experimentamos restricciones al crecimiento porque se agotaban los dólares, pero cuando uno permite que sectores pisados puedan desarrollarse y crecer, pasa esto, y lo que era una restricción pasa a ser una abundancia”, planteó el economista, al describir los resultados generados por el RIGI y la baja de impuestos a otros sectores (economías regionales o productos agropecuarios).
Con ese contexto de mayor oferta de divisas, el BCRA lleva comprados alrededor de US$15.000 millones en lo que va del año, con reservas brutas que superan los US$50.000 millones. Al mismo tiempo, los números oficiales del organismo muestran que, desde noviembre de 2025 hasta la fecha, la demanda de dólares por parte de personas (para pagos al exterior, turismo, ahorro y otros rubros) muestra un promedio de US$2100 millones mensuales. En julio fueron algo más de US$3100 millones, y en agosto el monto se redujo a casi US$2500 millones.
En ese escenario, Vauthier analizó la dinámica del sector externo y las cifras del balance cambiario del BCRA, y distinguió la demanda de divisas para el pago al exterior (turismo o tarjetas de crédito por consumos en moneda extranjera) del ahorro. Según sus cifras, en lo que va del año, US$7800 millones quedaron en cuentas locales y US$3600 millones en cuentas del exterior.
“Hay dos tercios de la dolarización de ahorros de los argentinos que queda dentro del sistema financiero, y es un cambio estructural significativo. Porque parte de eso se fue aplicando a crédito en dólares en el país”, planteó el economista, en línea con las afirmaciones que días atrás compartió Vladimir Werning, vicepresidente de la entidad.
Al mismo tiempo, Vauthier se refirió al ahorro en moneda extranjera, y planteó que el BCRA estima que “los argentinos tienen cuatro sistemas financieros fuera del sistema”, producto de años de inestabilidad y dolarización de activos en las últimas décadas, con y sin cepo cambiario.
“No es que no haya ahorro, sino que está fuera del sistema financiero. Por eso leyes como la de Inocencia Fiscal apuntan a que ese dinero vaya a inversión productiva. Lleva tiempo, no es que se aprueba la ley y al día siguiente se generan resultados”, describió.
Por último, se refirió al escenario de tensión financiera que experimentó la economía en 2025 y las consecuencias que, en su perspectiva, generó sobre la actividad en la actualidad. “Hubo una dolarización del 50% del M2; fue algo inédito para la previa de una elección, y eso tiene impacto enorme en las expectativas y las decisiones de consumo e inversión de las familias. Es un shock grande y lleva tiempo que la credibilidad se reconstruya”.
El debate por el dólar, las reservas y la actividad
En el encuentro, realizado en el Hotel Alvear, la discusión sobre la coyuntura y las perspectivas para 2027 también convocó a los economistas Miguel Kiguel, Luciano Laspina y Martín Redrados, convocados por Bernardo Kosacoff, coordinador académico del encuentro.
Según Kiguel, titular de Econviews, “pasamos de una economía totalmente disfuncional, con SIRAs y controles de precios a una que va claramente hacia la normalidad”, pero que “aún hay mucho por trabajar”. “Esta es una etapa para consolidar lo logrado, y son temas para llegar al tercer estadío, que es una economía más normalizada”, dijo el economista, al insistir en la necesidad de acumular reservas, ajustar la política cambiaria y propiciar una baja de la inflación, como condiciones para estimular la actividad.
En su análisis, aun con la mejora acumulada desde diciembre de 2023, la situación de las reservas es “una limitación”. “Un país necesita reservas de la misma manera que una empresa necesita liquidez para operar. Nadie sabe cuál es el nivel indicado, pero en general los países tienen al menos entre el 8% y el 10% de su PBI. Eso implicaría para Argentina tener entre US$60.000 millones y US$70.000 millones de reservas netas, y hoy estamos en US$12.000 millones. Eso es un proyecto de largo plazo, pero si seguimos acumulando, podremos llegar a un nivel que se necesita para que el país esté tranquilo y este no sea un tema cotidiano”.
Luego Kiguel se refirió a la dinámica del dólar, y describió que con una suba de precios promedio del 21%, la suba del tipo de cambio en lo que va del año es del 4%. “La conclusión es que hoy está cumpliendo un rol de estabilizador de la inflación y pareciera no tener urgencia en cambiar porque están entrando divisas”, dijo Kiguel, al advertir que esa apreciación impacta negativamente sobre algunos sectores económicos que “se beneficiarían” con un valor más alto.
Por su parte, Laspina (Cippec) analizó la heterogeneidad en el nivel de actividad y el potencial de crecimiento de los diferentes sectores, a partir del impacto del RIGI. “Hay una vieja Argentina que murió y una que está en gestación. La vieja era un país donde la política solucionaba problemas subiendo gastos, a veces también impuestos, y eso generaba emisión, inflación y brecha. Así llevamos 15 años de estancamiento. Y la nueva es la Argenrigi, que recién está naciendo”, detalló.
De todas maneras, advirtió por las limitaciones de esta dinámica. “Es el país que todos quisiéramos tener, la que ha permitido que en promedio haya suba del PBI, a partir del boom de la economía andina que explica un crecimiento enorme. Pero son 10 provincias que explican el 20% de la población”, dijo el exasesor económico de Patricia Bullrich en las elecciones de 2023.
En ese sentido, analizó los factores que explican la caída de la inversión (acumula cinco trimestres consecutivos en baja), factor que se asocia con el estancamiento de los sectores no contemplados en el RIGI. Según Laspina, se combinan las limitaciones de política fiscal del Gobierno, que impiden la ejecución de políticas expansivas; la apreciación cambiaria; la incertidumbre electoral hacia 2027 y la dinámica de transformación estructural que experimenta la economía en su conjunto.
“Posiblemente las cuatro tengan algo de cierto y ninguna razón explica per se todo lo que está pasando. Y eso me lleva a la conclusión tan cierta como decepcionante de que no hay una bala de plata”, concluyó Laspina.
En esa misma línea se ubicó Redrado (Fundación Capital), quien describió que la economía argentina está en una “encrucijada”: “O avanza hacia una nueva etapa del programa, o se queda con un país solo para 10 millones de personas, circunscripto a los tres sectores que son capital intensivos pero no son empleo intensivos”.
Para eso, insistió en que el Gobierno debe ajustar su política cambiaria y monetaria, con una mayor apertura del cepo. “No va a ocurrir de acá al final del período, pero necesitamos una política monetaria que tiene que ser con tipo de cambio único, con objetivos específicos. Y como respuesta de largo plazo, debería ser un régimen que acepte un esquema bimonetario y le de curso legal al dólar”, completó.

Los comentarios están cerrados.