¿Faltan pesos para reactivar la economía? La pregunta que divide al Gobierno y a varios de los economistas más escuchados

¿Hay que aflojar la política monetaria para que la economía vuelva a crecer? La pregunta que planteó el equipo de research del Banco Galicia en su último informe refleja un tema que divide al Gobierno y a varios de los economistas más escuchados por el círculo rojo. Las últimas medidas oficiales generan expectativas limitadas entre los analistas sobre una recuperación sostenida.
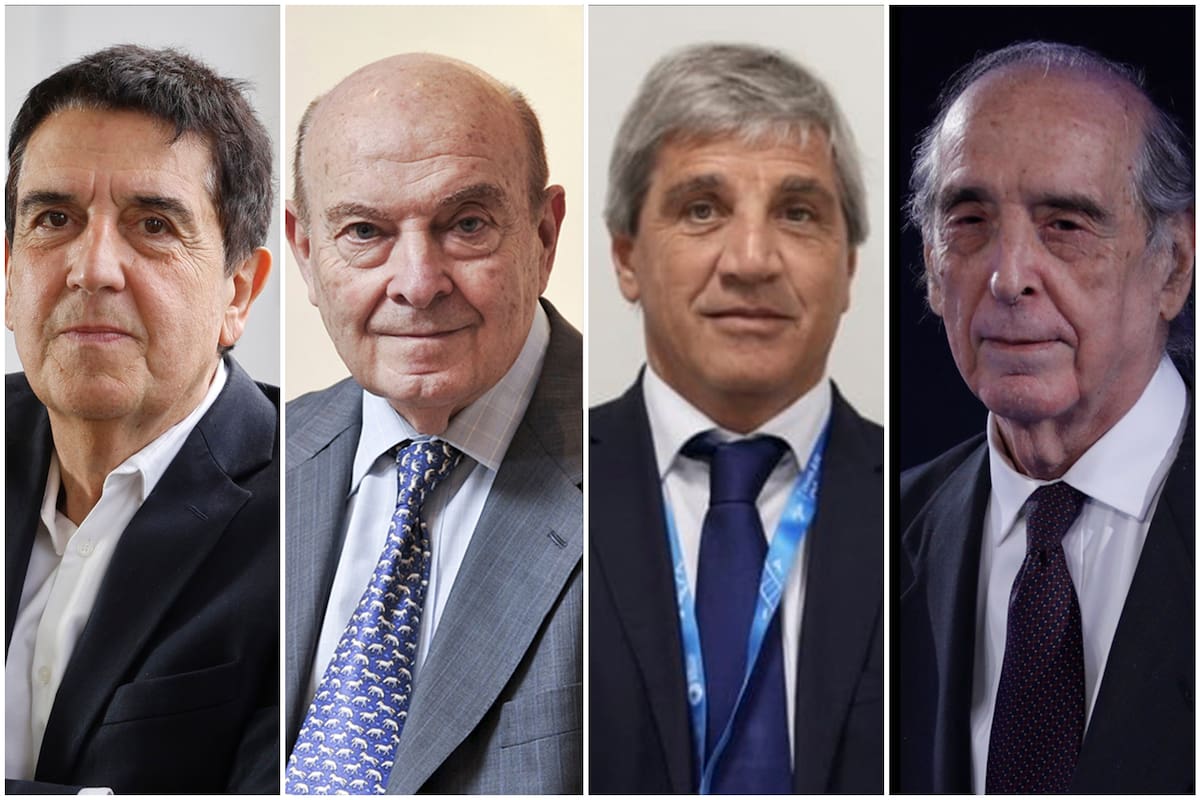
“La cuestión macro de fondo de la falta de reactivación es que no hay pesos suficientes ni en la calle ni en los bancos”, sostuvo MacroView, la consultora de Carlos Melconian y Rodolfo Santangelo, en su último informe enviado a clientes. Allí calcularon que faltan entre $40 billones y $50 billones a valores constantes respecto de momentos de mayor actividad en la historia reciente.
Tras repasar ocho recesiones de los últimos 30 años, MacroView atribuyó el estancamiento actual al programa cambiario y monetario. “Queda poco tiempo para inyectar pesos y reactivar antes de la elección, sin presión cambiaria ni inflacionaria. Es poco probable que el BCRA lo haga”, advirtieron.
Luis Caputo defendió otro diagnóstico en la conferencia de la Unión Industrial Argentina (UIA) de la semana pasada: “No se trata de tirar plata a la calle”. El ministro de Economía atribuyó la desaceleración del crédito a los sucesivos shocks externos y a la incertidumbre electoral. “Un shock negativo de oferta como el que estamos viendo no se combate con un shock de demanda positivo”, afirmó.
Caputo mencionó que respondía especialmente a Ricardo Arriazu, quien había cuestionado que “la acumulación de reservas se hiciera a costa del crédito”. El titular del Palacio de Hacienda, de todos modos, le reconoció al economista que estaba “elevando el debate”. Arriazu había propuesto que el Tesoro absorba menos pesos con deuda para que los bancos presten más o bajen las tasas de sus préstamos.
El mecanismo está en el centro del debate. Cuando el Banco Central (BCRA) compra dólares, entrega pesos. Si el Tesoro coloca deuda por encima de sus vencimientos y mantiene esos fondos inmovilizados, retira liquidez y compensa parte de aquella emisión. Dejar más pesos disponibles podría bajar las tasas y facilitar préstamos para consumir, invertir o financiar la producción, según la visión de varios economistas. La discusión es cuánto funcionaría ese mecanismo con empresas y familias endeudadas, con morosidad en niveles récord y bancos más cautelosos.
Para Caputo, los bancos ya podrían renovar menos deuda del Tesoro y destinar esos fondos a préstamos si quisieran hacerlo. El titular del Palacio de Hacienda señaló a la suba de la morosidad y la incertidumbre sobre la política económica después de las elecciones de 2027 como dos puntos que limitan ese proceso virtuoso. Para facilitar las hipotecas, impulsa depósitos a largo plazo del Fondo de Garantía de Sustentabilidad (FGS), que cubren el descalce entre ahorros a 30 días y préstamos por años.
Galicia aportó matices. La base monetaria —efectivo y depósitos de los bancos en el BCRA— pasó del 5,1% al 3,8% del PBI en los últimos 14 meses. Pero un indicador más amplio, que suma al circulante los saldos transaccionales en cajas de ahorro y cuentas corrientes, mostraba una recuperación incipiente. También destacó los fondos comunes de disponibilidad inmediata, usados para pagos. La tasa mayorista de los plazos fijos era del 23,9% nominal anual, cerca del 25,5% de los adelantos a empresas. La de los préstamos personales llegaba al 64,6%.
El banco explicó que el costo del crédito incorpora la morosidad, la incertidumbre y los impuestos. Por eso, abaratar el fondeo bancario podría trasladarse poco a las tasas de los préstamos y debilitar el ahorro en pesos, con efectos sobre la inflación y el salario real.
Cavallo y los riesgos de aflojar
Domingo Cavallo propuso que el BCRA emita pesos para comprar al menos US$15.000 millones en 12 meses y reforzar sus reservas ante los riesgos de 2027. Consideró que, junto con levantar el cepo, eso permitiría bajar tasas y expandir el crédito. Caputo, sin nombrarlo, deslizó que las políticas que había implementado el exministro de Economía de Carlos Menem y De la Rúa tenían mucho que ver con la desconfianza de los inversores en el país. Un ejemplo fue el famoso corralito.
Un economista que pidió reserva de su nombre planteó el dilema que enfrenta el Gobierno: “Si libera liquidez, parte de los pesos puede terminar en la dolarización de carteras. A la vez, el Tesoro tiene fuertes vencimientos de deuda en moneda local y necesita que los bancos sigan financiándolo”. Cualquier cambio monetario, señaló, exige revisar la política fiscal y cambiaria, con el margen condicionado por el calendario electoral.
Las medidas comunicadas en la UIA buscan aliviar problemas puntuales. Caputo anunció la suspensión de embargos de ARCA a pymes hasta mayo de 2027, la ampliación del plan de 18 cuotas a deudas vencidas hasta el 31 de octubre y financiamiento del Banco Nación para autos. También habilitó el uso de saldos a favor por exportaciones para cancelar deudas aduaneras, liberando fondos de las empresas. Econviews destacó el bajo costo fiscal del alivio tributario y el crédito automotor.
Claudio Caprarulo, de Analytica, valoró el alivio a las pymes, pero lo leyó como “un reconocimiento de la recesión que atraviesa la economía”. Proyectó una recuperación marginal en el cuarto trimestre, que dejaría al PBI cerca del nivel de 2025. “Todos los componentes de la demanda, a excepción de las exportaciones, se resintieron y estamos por entrar en un año electoral”, señaló.
LCG también valoró el alivio a las pymes y el crédito para autos, pero estimó que difícilmente reviertan la debilidad industrial mientras sigan pesando la demanda interna deprimida, la competencia de las importaciones y la inflación en dólares.
Para BTG Pactual, la caída del tercer trimestre está prácticamente descontada y completaría dos trimestres consecutivos de contracción, la definición habitual de recesión técnica. Las primeras señales de octubre tampoco muestran un repunte firme. Según FMyA, mejoraron la confianza y el crédito al consumo, pero retrocedieron los despachos de cemento y los patentamientos.
Econviews destacó que el último Relevamiento de Expectativas de Mercado (REM) del BCRA redujo del 1,5% al 0,7% la proyección mediana de crecimiento para 2026, frente al 3,5% esperado a comienzos de año. Incluso ese resultado exige, sin revisiones previas, una suba mensual promedio de la actividad del 1% entre septiembre y diciembre.

Los comentarios están cerrados.