La demanda de pesos que sigue el BCRA cayó en octubre, pero hubo señales positivas: ¿arranca la remonetización?


El indicador que la actual conducción del Banco Central (BCRA) eligió para monitorear la dinámica de la demanda de dinero cayó en octubre. Sin embargo, hubo algunas señales positivas, ante lo cual Ámbito dialogó con especialistas para indagar sobre las perspectivas de esta variable clave para la compra de reservas y para una inyección de pesos que permita acompañar la deseada recuperación de la actividad económica.
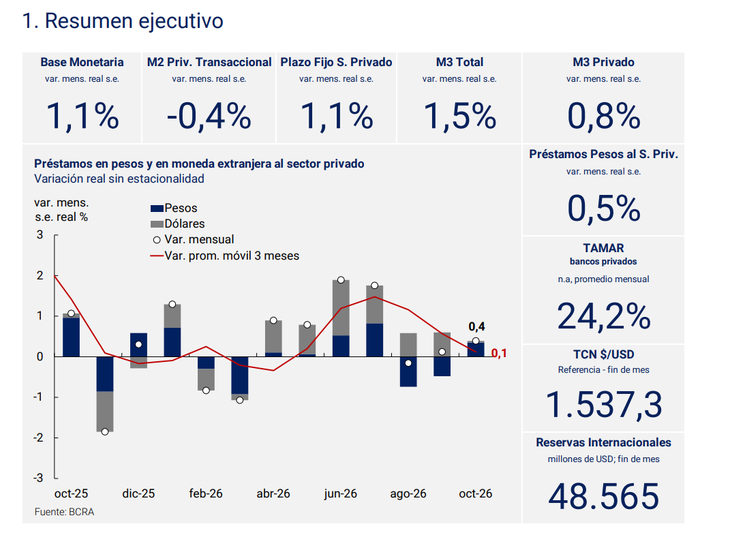
A través de su Informe Monetario Mensual, el BCRA exhibió que el denominado M2 transaccional, que incluye el circulante de pesos en poder del público y los depósitos a la vista, se contrajo 0,4% real contra septiembre. Esta variación negativa fue explicada íntegramente por un descenso del 1,3% en los depósitos, ya que el circulante arrojó un alza del 0,8%.
Vale remarcar que es la propia entidad que conduce Santiago Bausili la que, en su último Informe de Política Monetaria, recordó que «bajo un régimen de control de la cantidad de dinero, el BCRA adoptó la evolución del M2 privado transaccional como referencia de la dinámica de la demanda de dinero«.
En ese sentido, la autoridad monetaria busca que «la oferta de dinero (hoy generada en gran parte por la compra de dólares en el mercado de cambios) acompañe a la demanda en el proceso de remonetización«. Para ello, explican, «la oferta no debe anticiparse a esa demanda ni hacer que los cambios transitorios de liquidez se vuelvan presiones persistentes sobre los precios».
Respecto de esto último, cabe recordar lo ocurrido la semana pasada, cuando un exceso de demanda de liquidez provocó un salto en las tasas de interés cortas hasta la zona del 30% que el BCRA no buscó ponerle techo mediante una mayor oferta de pesos. No obstante, eso sí ocurrió este miércoles, cuando el Central ofreció en las ruedas simultáneas de BYMA, algo que no hacía desde comienzos de año.
«En definitiva, los acontecimientos de estos días volvieron a mostrar que el Gobierno está interesado en contener la volatilidad de las tasas (dado lo sucedido en 2025), aunque no busca eliminarla por completo y quiere mantener la discrecionalidad para definir cuándo, en qué niveles y hasta en qué mercado de liquidez intervenir», expresó al respecto un informe de 1816.
Hacia adelante, el BCRA proyecta que «el dinero transaccional continuará recuperándose de manera gradual, en línea con las expectativas del mercado de un mayor dinamismo de la actividad económica y de la continuidad del proceso de desinflación«. «Las colocaciones de obligaciones negociables en el mercado internacional para financiar inversiones domésticas representan un indicio de potencial aumento en la demanda de dinero, de la mano del impacto positivo en la actividad económica generado a medida que estas inversiones se concreten», aseveró.
Más circulante y plazos fijos, pero menos depósitos a la vista: ¿qué nos dice esta dinámica?
La caída del M2 de octubre se contrapuso con un incremento mensual del 1,5% en el M3 total, que incorpora, además del circulante y los depósitos a la vista, a los plazos fijos. Esto fue traccionado por un crecimiento del 1,1% en los depósitos a plazo, que provino fundamentalmente de las tenencias de empresas, ya que las colocaciones de personas humanas se mantuvieron estables.
Ante la consulta de este medio, el economista Andrés Salinas expresó que «el aumento del circulante y los depósitos a plazo son señales favorables, pero la caída de los depósitos a la vista refleja una recuperación heterogénea, con una predisposición a tener efectivo y activos remunerados».
«Por el lado del aumento de los plazos fijos podemos interpretarlo como que hay una mayor predisposición a mantener ahorros en moneda local, o la contracara, una menor predisposición a que los excedentes vayan a dólar o consumo (inflación), algo positivo o mínimamente deseado por el Gobierno. Acá acumulamos ya el tercer mes consecutivo de crecimiento en términos reales. Por el otro, la caída de los depósitos a la vista nos dice que hay menos necesidad de tener pesos transaccionales pero esto va en contraposición con el aumento del circulante, por lo cual acá parece más un cambio de preferencia «, profundizó el especialista.
Frente a este panorama, entiende que «los datos muestran señales que podrían interpretarse como compatibles con el proceso de remonetizacion que busca el Gobierno pero aun no una confirmación de la proyección». «Para que el proceso se consolide seria deseable un aumento de la demanda de dinero transaccional«, completó.
Una mirada similar tuvo Gabriel Caamaño, director de Outlier, al destacar como positivas las recuperaciones del circulante y del M3, pese a que «lo más deseable sería que la mejora se extienda al M2 transaccional, que está en modo serrucho». «Esto te dice que el componente especulativo de la demanda de dinero está más fuerte que el transaccional, aunque hoy buena parte de los plazos fijos tiene como contrapartida billeteras virtuales, que es transaccional», acotó.
Crédito en pesos: los préstamos al consumo extendieron caída, en medio de una política monetaria discrecional
Según el BCRA, una demanda de dinero más estable reduce la volatilidad financiera y mejora las condiciones para el otorgamiento de crédito en pesos, lo cual a su vez «facilita la transmisión de la política monetaria hacia la actividad económica». De acuerdo a lo que plasmó el Informe Monetario Mensual, el financiamiento en moneda local trepó 0,5% real mensual en octubre.
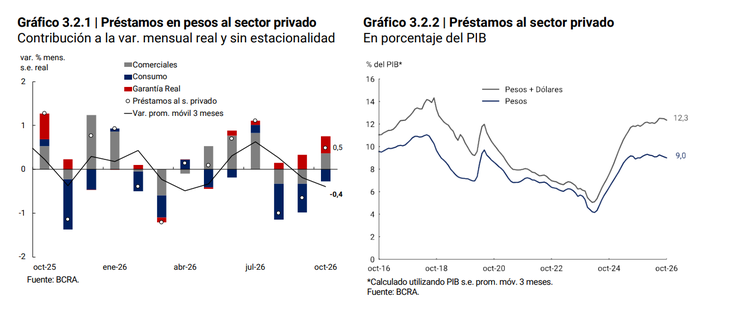
Esta suba fue impulsada por los préstamos destinados a actividades comerciales y los préstamos con garantía real (prendarios e hipotecarios). Por el contrario, los préstamos para el consumo volvieron a caer, debido a una merma del 1,2% en la línea de tarjetas de crédito. Los préstamos personales cortaron una racha de ocho bajas al hilo, aunque el repunte fue de apenas 0,1%.
Para 1816, que no haya un corredor claro de tasas es uno de los factores que limitan la oferta de crédito en moneda local. A eso se le suma la elevada morosidad, la oferta oficial de títulos Duales a dos dígitos de margen sobre TAMAR (con cobertura CER ) y la incertidumbre, tanto sobre el futuro de las tasas como en torno a las elecciones presidenciales del año que viene.
Por otra parte, la consultora anticipó que en diciembre el Gobierno se verá obligado a incrementar su inyección de pesos debido a la mayor demanda estacional por la fiestas, el aguinaldo y las vacaciones. «La manera más virtuosa sería vía la compra de dólares, aunque eso requeriría que el sector privado incremente su demanda de activos totales en pesos (y no solo su demanda de liquidez). Si eso no ocurre, entonces para que no suban las tasas deberíamos ver al BCRA o al Tesoro muy activos con operaciones de mercado abierto expansivas y/o el Ministerio de Economía debería convalidar un “Punto Anker” relevante en la licitación de fin de noviembre», advirtió.

Los comentarios están cerrados.