
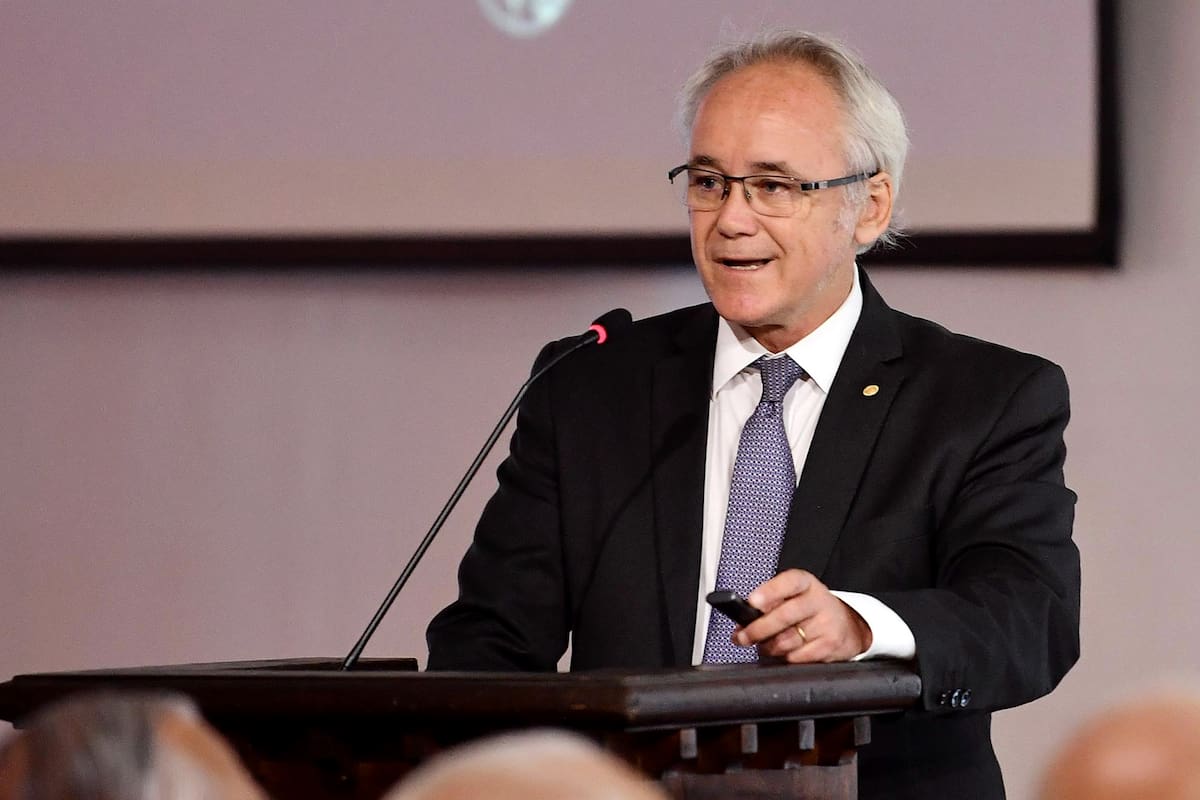
El vicepresidente del Banco Central (BCRA), Wladimir Werning, aseguró en una presentación pública que se reinicia un ciclo de repunte del crédito y de finalización del ciclo de mora, aunque se tomó algunas curiosas “licencias” para realizar esa afirmación. En especial, porque comparó los picos de irregularidad en los pagos de las empresas con los registrados durante la pandemia, cuando estas tenían una actividad muy acotada por las restricciones impuestas con fines sanitarios.
El funcionario, que suele comunicar en el exterior la visión de las autoridades del ente monetario, esta vez hizo una exposición a puertas cerradas este lunes en la Universidad Torcuato Di Tella, cuyo contenido la entidad publicó hoy en su sitio web.
La presentación, en la que afirma razonablemente que la estabilidad monetaria contribuye al crédito y que la carga fiscal sobre este contribuye a la mora, llegó en un momento sensible: los datos oficiales muestran que el estancamiento de los préstamos al sector privado parece haberse extendido al financiamiento en dólares, que venía en franca expansión y era el único que daba algún sustento al relato oficial sobre un aumento del crédito.
Según las estadísticas del BCRA, con cifras al miércoles 21, el crédito en dólares al sector privado cae un 0,4% en el mes o aumenta apenas un 0,1% en los últimos 30 días. Es decir, viene mostrando señales de estancamiento durante el mes en curso.
Por lo pronto, Werning recordó en su presentación que el país pasó de un sistema bancario que solo atendía las demandas del Estado para financiar su déficit a otro que busca responder a las necesidades del sector privado.
Ese cambio llevó a que el financiamiento a las empresas y las familias, medido en relación con el tamaño de la economía, casi se duplicara, del 7,8% al 14,3% del PBI entre diciembre de 2023 y la actualidad. En paralelo, en ese período, el financiamiento al sector público cayó del 14,3% al 9,3% del PBI.
El funcionario también admitió que esa expansión, en un contexto de caída de los ingresos y de reemplazo del empleo formal por el informal, tuvo impacto en la mora. Si bien durante la administración de Javier Milei la irregularidad en los pagos de las empresas bajó del 4,4% en diciembre de 2023 al 3,8% en agosto de 2026, la mora de los individuos escaló del 2,8% al 12,8% en el mismo período.
Fue entonces, al adentrarse en el problema de la irregularidad en los pagos, cuando mostró que el crédito bancario a las empresas, que hoy representa el 51,2% del financiamiento total, tiene un ratio de mora “menor al pico del ratio de mora de 2020 (8,1% vs. 3,8%)”. Es decir, recurrió a un punto de comparación muy discutible.
Se trata de un dato sensible en momentos en que el Gobierno negó hasta hace algunos días el estancamiento de la actividad económica e incluso desestimó la posibilidad de que se hubiera registrado una recesión técnica en los últimos dos trimestres. Según las estadísticas oficiales, si la economía no registró un formidable rebote en septiembre —algo que parecen descartar los indicadores sectoriales de actividad—, esa posibilidad ya habría quedado atrás.
Werning, quien reconoció que el pico de la mora actual de las familias supera el registrado en 2019 (12,8% vs. 4,9%), aunque es similar entre los individuos que se financian a través de billeteras virtuales (31,5% vs. 31,7%), admitió que la diferencia entre ambos segmentos crediticios está afectada por las tasas que los financistas aplican en cada caso.
“El costo elevado de refinanciamiento para los individuos incidió en la persistencia de la mora en ese segmento de crédito bancario”, concedió.
El vicepresidente del BCRA atribuyó parte de ese fenómeno a las cargas impositivas que se mantienen sobre el costo final del crédito, en especial los estados subsoberanos (provincias, municipios). “Hay un spread bancario distorsionado: la incidencia de impuestos en la cuota de interés que paga el deudor es alta (cerca del 30% del CFT). Las tasas activas reales no solo son altas por la intermediación bancaria, sino por los impuestos y tasas que cobra el Estado al deudor”, denunció.
Sin embargo, no aludió al elevado nivel de encajes bancarios que se mantiene en el marco de una política monetaria dominada por una restricción extrema de la oferta de pesos para evitar presiones sobre el dólar.
En el final de su presentación, Werning recordó las iniciativas que impulsa el Gobierno para intentar revitalizar la oferta de crédito. Entre ellas, mencionó la eliminación del tope para el código de descuento de los empleados públicos, la ampliación de ese mecanismo a los trabajadores del sector privado, la comercialización de los cupones de tarjetas de crédito y la creación de una base centralizada de información para las sociedades de garantía recíproca (SGR), entre otras medidas. tal como ya había informado al respecto LA NACION

Los comentarios están cerrados.